En bref :
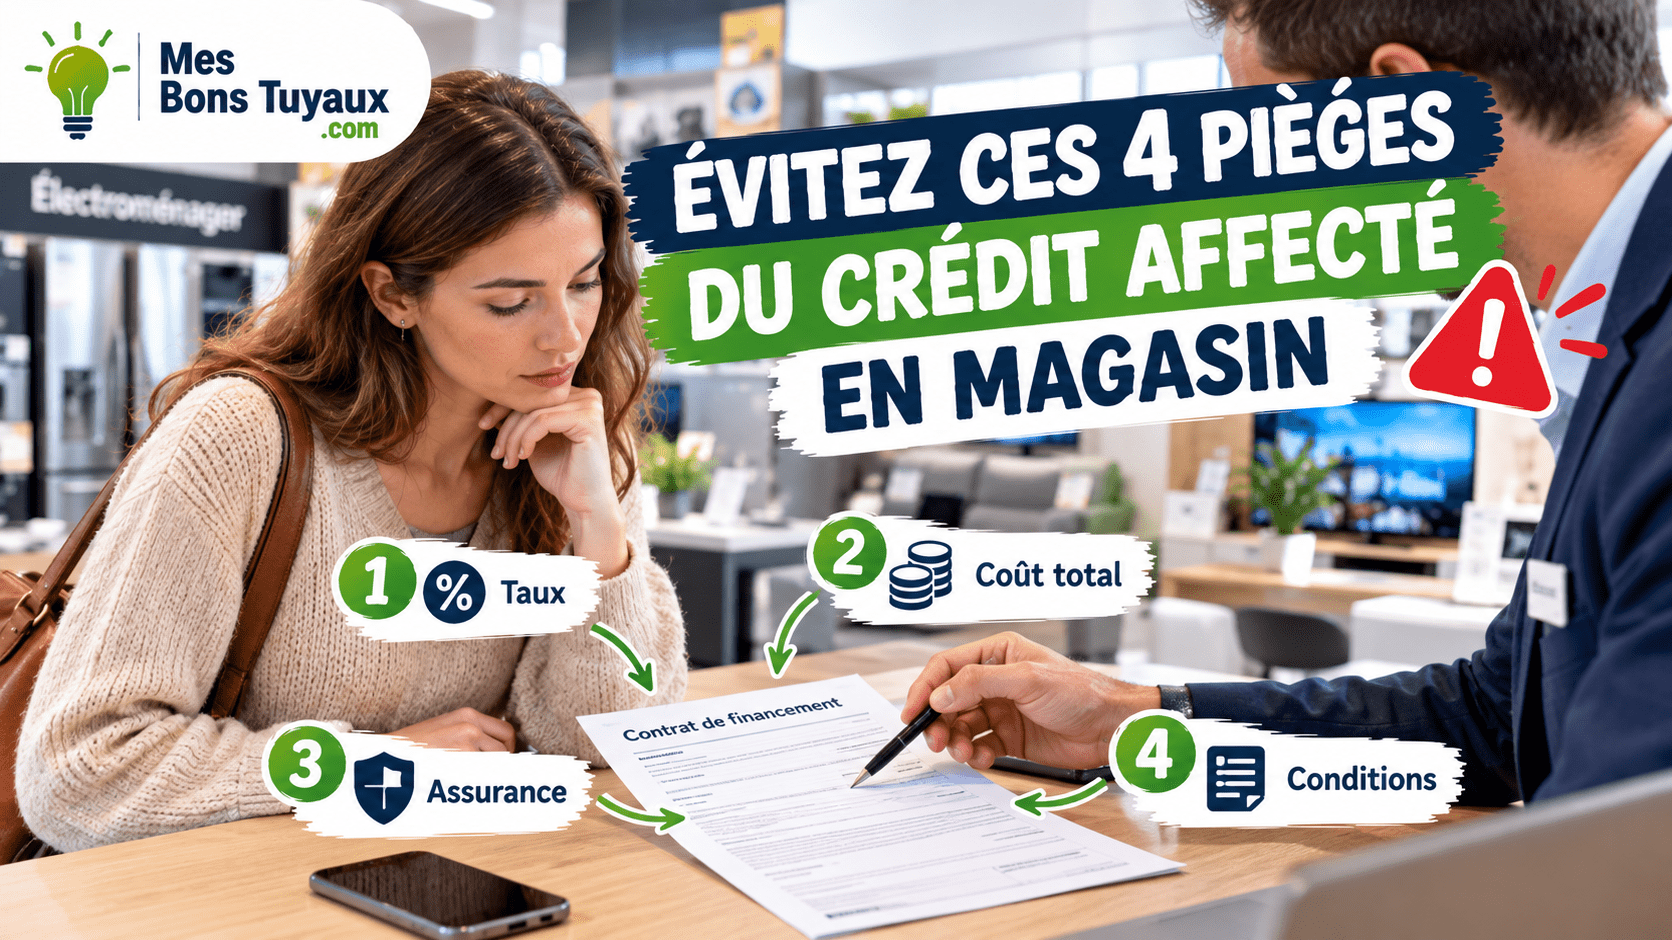
Les risques d’un crédit affecté en magasin découlent principalement de pratiques commerciales trompeuses, de clauses contractuelles abusives et du déblocage prématuré des fonds.
- Frais de remboursement : Aucune pénalité n’est due si vous remboursez 10 000 € ou moins sur 12 mois. Toute clause contraire est illégale.
- Acompte obligatoire : Le vendeur ne peut percevoir aucun paiement ni aucun dépôt de fonds avant l’accord définitif de prêt.
- Début de remboursement : Les mensualités ne débutent qu’après la livraison effective du bien ou du service.
- Délai de rétractation : Vous disposez de 14 jours calendaires pour renoncer au contrat sans justification.
Quels sont les pièges d’un crédit affecté en magasin ?
Un crédit affecté est un prêt à la consommation souscrit directement pour financer un bien matériel ou une prestation précise, comme une cuisine équitée, un véhicule ou des travaux de rénovation. Selon l’article L311-1 du Code de la consommation, le contrat de vente et le contrat de prêt forment une opération commerciale unique. Si le montant emprunté doit obligatoirement se situer entre 200 € et 75 000 €, la souscription en point de vente comporte plusieurs risques juridiques et financiers. Lors de contrôles ciblés dans le secteur de l’ameublement, la DGCCRF a relevé un taux d’anomalies de 50 % dans les établissements vérifiés.
Piège 1 : les pénalités de remboursement anticipé illégales
Le remboursement anticipé est un droit fondamental garanti par l’article L312-34 du Code de la consommation. L’emprunteur peut à tout moment rembourser son crédit affecté, partiellement ou totalement, sans que le prêteur ne puisse s’y opposer. Pourtant, certains contrats incluent des clauses abusives prévoyant des pénalités financières injustifiées.
Conformément à l’article D312-15 du Code de la consommation, aucune indemnité de remboursement anticipé ne peut être exigée si le montant remboursé est inférieur ou égal à 10 000 € sur une période de 12 mois. Selon la Commission des clauses abusives, toute clause prévoyant une pénalité en dessous de ce seuil de 10 000 € est strictement nulle et illégale.
Si le montant remboursé dépasse 10 000 € sur 12 mois, l’indemnité est légalement plafonnée :
- Délai restant supérieur à 1 an : l’indemnité maximale est plafonnée à 1 % du montant remboursé.
- Délai restant inférieur ou égal à 1 an : l’indemnité maximale est plafonnée à 0,5 % du montant remboursé.
- Période à taux variable : aucune indemnité n’est due si le remboursement intervient pendant que le taux débiteur n’est pas fixe.
- Plafond d’intérêts : l’indemnité ne peut en aucun cas dépasser le montant des intérêts que vous auriez payés jusqu’à la fin initiale du contrat.
Piège 2 : l’acompte exigé avant l’accord de prêt
Il est fréquent qu’un vendeur réclame un chèque d’acompte ou une empreinte de carte bancaire le jour de la signature du bon de commande en magasin. Cette pratique constitue une infraction directe à la réglementation.
L’article L312-46 du Code de la consommation interdit au vendeur de percevoir le moindre paiement ou dépôt de fonds tant que le contrat de crédit n’a pas été accepté et accordé par l’organisme prêteur. Si l’établissement financier refuse le dossier ou si vous exercez votre droit de rétractation, le bon de commande s’annule automatiquement sans frais.
Piège 3 : la signature prématurée du bon de livraison
La signature de l’attestation de livraison ou du procès-verbal de fin de travaux est un acte juridique déterminant. Le remboursement des mensualités du crédit affecté ne peut commencer qu’à compter de la livraison effective du bien ou du début d’exécution de la prestation de service.
Toute clause contractuelle obligeant l’emprunteur à débuter le remboursement avant la livraison est réputée nulle et abusive par la Commission des clauses abusives. Signer précipitamment le bon de livraison en magasin ou lors de la réception d’un matériel incomplet autorise l’organisme prêteur à débloquer immédiatement les fonds. En cas de litige sur le matériel livré, vous vous retrouveriez contraint de payer les mensualités d’un bien non conforme.
Piège 4 : l’absence de FIPEN et les erreurs de TAEG
Le vendeur ou l’intermédiaire en magasin a l’obligation légale de vous remettre la Fiche d’Information Précontractuelle Normalisée (FIPEN) avant la signature de l’engagement. Ce document doit détailler le taux annuel effectif global (TAEG), le coût total du crédit et les modalités exactes de rétractation.
Le TAEG proposé ne doit sous aucun prétexte dépasser le seuil du taux d’usure fixé chaque trimestre par la Banque de France. L’absence de remise de la FIPEN ou la dissimulation de frais obligatoires dans le calcul du TAEG prive l’emprunteur d’une information éclairée.
Cadre légal et plafonds du crédit affecté
Pour souscrire un prêt affecté en toute sécurité, vous devez vérifier que le contrat respecte l’ensemble des règles fixées par le Code de la consommation.
| Règle ou paramètre | Seuil légal ou condition | Référence légale |
|---|---|---|
| Montant de l’emprunt | Entre 200 € et 75 000 € | Article L311-3 |
| Délai de rétractation standard | 14 jours calendaires | Article L312-19 |
| Délai réduit pour livraison immédiate | Entre 3 jours et 14 jours (sur demande écrite) | Article L312-47 |
| Franchise d’indemnité de remboursement | Jusqu’à 10 000 € remboursés sur 12 mois | Article D312-15 |
| Plafond indemnité (> 10 000 €, reste > 1 an) | 1 % maximum du montant remboursé | Article L312-34 |
| Plafond indemnité (> 10 000 €, reste ≤ 1 an) | 0,5 % maximum du montant remboursé | Article L312-34 |
Comment annuler ou résilier un crédit affecté ?
Si vous souhaitez renoncer à l’achat ou si un litige survient avec le commerçant, plusieurs voies de recours juridiques protègent l’emprunteur.
L’emprunteur bénéficie d’un délai légal de rétractation de 14 jours calendaires à compter de la signature du contrat. Si vous demandez expressément par écrit une livraison immédiate du bien, le délai de rétractation expire le jour de la livraison, sans pouvoir être inférieur à 3 jours calendaires ni dépasser 14 jours.
En cas de défaillance du vendeur, si le contrat de vente est annulé ou résolu en justice, le contrat de crédit affecté est résolu de plein droit conformément à l’article L312-55 du Code de la consommation. Vous n’avez plus à rembourser les mensualités et l’organisme de prêt doit restituer les sommes déjà perçues.
Questions fréquentes
Peut-on annuler un crédit affecté en magasin après la signature ?
Oui. Vous disposez d’un délai de rétractation légal de 14 jours calendaires après la signature. Si vous avez demandé par écrit une livraison immédiate, ce délai expire au moment de la livraison, sans pouvoir être inférieur à 3 jours calendaires.
Est-il légal de payer des pénalités pour un remboursement anticipé de 5 000 € ?
Non. Aucune indemnité de remboursement anticipé ne peut être exigée si le montant remboursé est inférieur ou égal à 10 000 € sur une période de 12 mois. Toute clause contractuelle prévoyant des frais en dessous de ce montant est abusive et nulle.
Le vendeur peut-il demander un chèque d’acompte le jour de la vente ?
Non. Le vendeur en magasin ne peut percevoir aucun paiement ni aucun dépôt de fonds tant que le contrat de crédit n’a pas été formellement accepté et accordé par l’établissement prêteur, sous peine de sanction légale.