En bref :
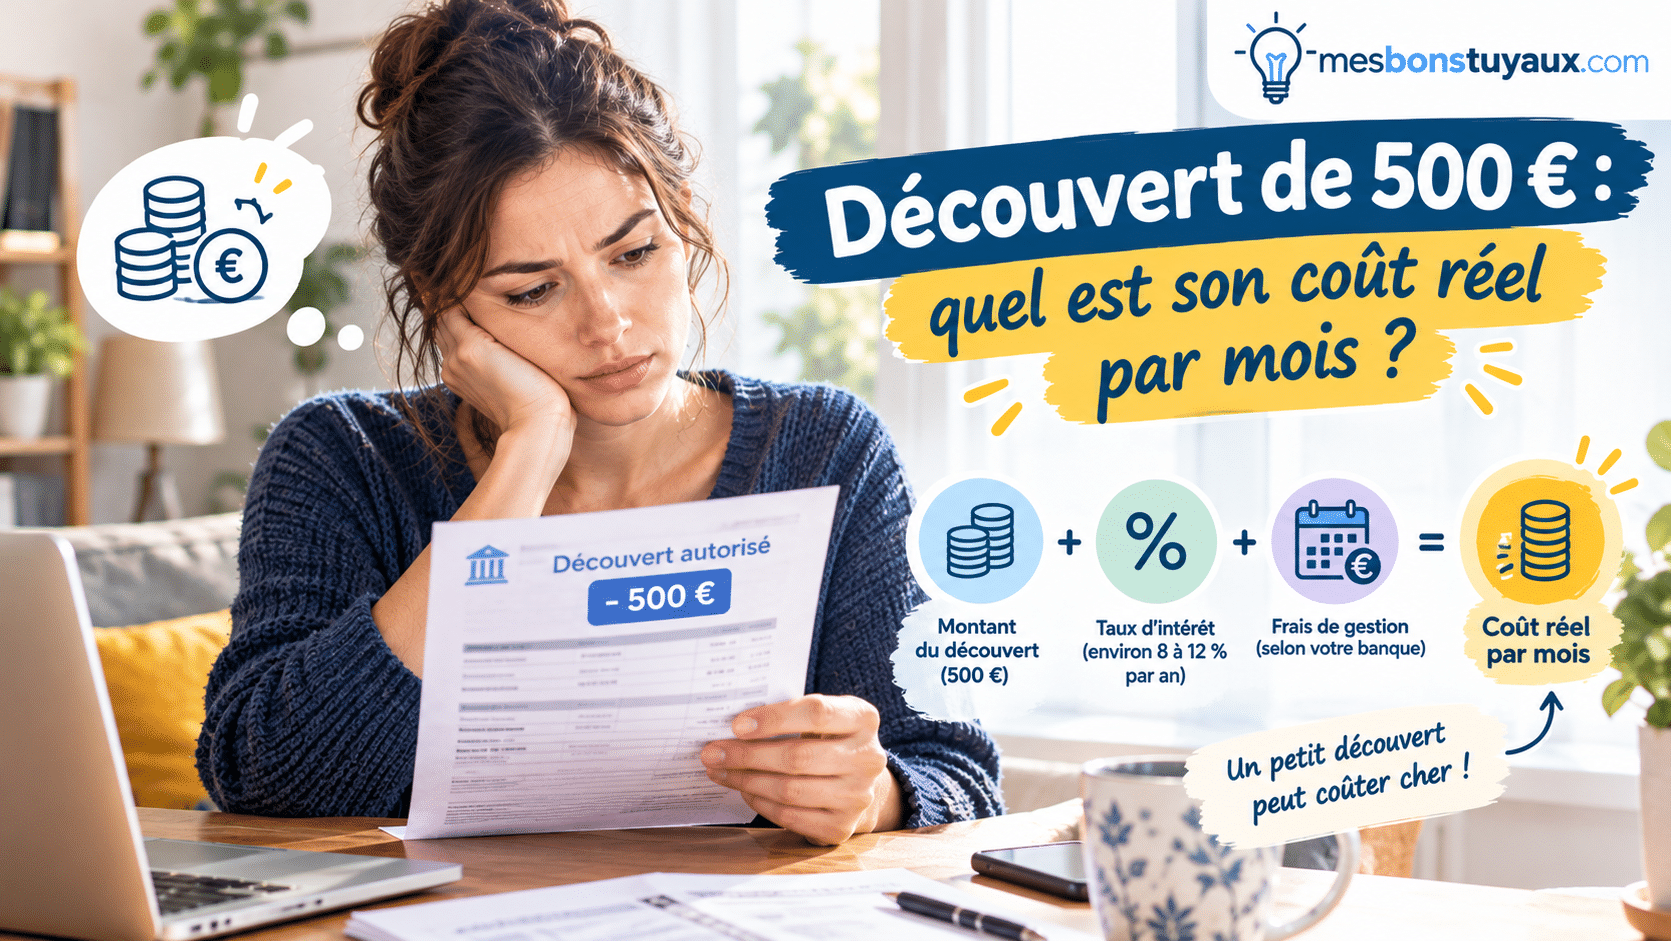
Un découvert autorisé de 500 euros utilisé pendant 30 jours coûte exactement 6,58 euros en agios avec un TAEG de 16,00 %.
- Découvert autorisé : Facturation uniquement basée sur les agios, soit 6,58 € sans commissions d’intervention supplémentaires.
- Découvert non autorisé : Le coût grimpe à 32,22 € (8,22 € d’agios à 20,00 % + 24,00 € pour 3 commissions d’intervention).
- Plafonds légaux : Les commissions d’intervention sont limitées à 8,00 € par opération et 80,00 € par mois (Banque de France).
- Règle des 3 mois : Un découvert continu ne peut excéder 3 mois consécutifs sans une offre de crédit à la consommation.
Combien coûte un découvert de 500 euros par mois en banque ?
Le coût d’un découvert bancaire dépend principalement du respect du plafond d’autorisation négocié avec votre établissement financier. Si vous restez dans le cadre fixé par votre convention de compte, le montant reste particulièrement modéré et se limite aux intérêts débiteurs, appelés agios.
Pour un découvert autorisé de 500,00 € utilisé en totalité pendant un mois complet (30 jours) au Taux annuel effectif global (TAEG) usuel de 16,00 %, la facture s’élève précisément à 6,58 €. Dans cette configuration, aucune commission d’intervention n’est prélevée. En revanche, si vous dépassez ce plafond sans accord préalable ou en cas de découvert non autorisé, la facture s’alourdit considérablement en raison des frais forfaitaires par opération.
Comment sont calculés les agios d’un découvert bancaire ?
La réglementation impose une méthode de calcul stricte pour déterminer le montant des agios prélevés par les banques selon les directives publiées sur Service-Public.fr. Le calcul repose sur trois variables simples : le montant débitreurs, le nombre de jours d’utilisation effectifs et le TAEG pratiqué par l’établissement.
La formule légale exacte s’établit comme suit :
(Montant du découvert en euros × Nombre de jours × TAEG en %) / 365
Dans le secteur bancaire en France, le TAEG usuel appliqué pour un découvert autorisé oscille généralement entre 15,00 % et 20,00 %. Les agios sont comptabilisés quotidiennement et sont le plus souvent prélevés à la fin de chaque trimestre civil.
Quel est le coût comparatif selon la situation du compte ?
Le tableau ci-dessous détaille le coût exact au centime près d’un découvert de 500,00 € maintenu pendant 30 jours, en fonction de votre situation contractuelle au regard du Code monétaire et financier.
| Poste de dépense | Découvert autorisé (TAEG 16,00 %) | Découvert non autorisé (TAEG 20,00 % + 3 incidents) |
|---|---|---|
| Agios (intérêts débiteurs) | 6,58 € | 8,22 € |
| Commissions d’intervention | 0,00 € | 24,00 € (3 × 8,00 €) |
| Coût total sur 30 jours | 6,58 € | 32,22 € |
Quels sont les frais annexes et plafonds légaux en cas d’incident ?
Les commissions d’intervention interviennent dès qu’une opération débitrice se présente sur un compte insuffisamment approvisionné ou hors autorisation. Selon les règles de la Banque de France et le Code monétaire et financier, la tarification de ces frais est encadrée par des plafonds légaux stricts pour protéger le grand public.
Le plafond légal de la commission d’intervention pour le grand public est fixé à 8,00 € par opération débitrice. Ce montant ne peut pas dépasser un plafond légal mensuel de 80,00 €, quel que soit le nombre d’opérations rejetées ou forcées au cours d’un même mois.
Pour les clients bénéficiant de l’offre spécifique dédiée à la clientèle en situation de fragilité financière, des règles plus protectrices s’appliquent. Le plafond légal de la commission d’intervention descend à 4,00 € par opération, avec un plafond légal mensuel de 20,00 €. De plus, la tarification mensuelle maximale de cette offre bancaire spécifique s’élève à 3,00 € par mois (Ministère de l’Économie).
Quelle est la durée maximale autorisée pour un découvert bancaire ?
Un découvert n’a pas vocation à remplacer une solution d’emprunt à moyen ou long terme. La loi fixe des limites de durée précises afin d’éviter le surendettement des ménages.
Selon le Code de la consommation, la durée maximale légale d’un découvert continu est fixée à 3 mois consécutifs. Si le compte reste débiteur au-delà de cette période de 90 jours, la banque a l’obligation légale d’adresser au client une proposition formelle de crédit à la consommation pour apurer la situation.
Comment réduire ou éviter les frais liés au découvert ?
Pour maintenir vos frais bancaires au plus bas, plusieurs démarches pratiques permettent de maîtriser le budget mensuel :
- Négocier l’autorisation de découvert : Un avenant à votre convention de compte permettant un découvert autorisé de 500,00 € évite systématiquement les commissions d’intervention de 8,00 €.
- Suivre le solde au quotidien : Consulter régulièrement l’application de votre banque permet d’anticiper les prélèvements et d’effectuer un virement de rééquilibrage avant le calcul du solde en fin de journée.
- Demander un étalement : En cas de difficulté passagère dépassant 3 mois consécutifs, sollicitez la transformation de la dette en crédit à la consommation afin de bénéficier d’échéances fixes.
Questions fréquentes
Quel est le prix d’un découvert autorisé de 500 euros sur un mois ?
Pour un découvert autorisé de 500,00 € durant 30 jours avec un TAEG de 16,00 %, le coût total est de 6,58 €. Aucune commission d’intervention ne s’ajoute tant que le plafond négocié n’est pas dépassé.
Quel est le plafond maximal des commissions d’intervention par mois ?
Selon la Banque de France, les commissions d’intervention sont plafonnées à 8,00 € par opération et 80,00 € par mois pour le grand public. Pour la clientèle fragile, le plafond est de 4,00 € par opération et 20,00 € par mois.
Combien de temps peut-on garder un découvert à la banque ?
La durée maximale légale d’un découvert bancaire continu est de 3 mois consécutifs. Au-delà de ces 90 jours de solde négatif, le Code de la consommation impose à la banque de vous proposer une offre de crédit à la consommation.