En bref : le rachat de crédit immobilier est-il encore rentable ?
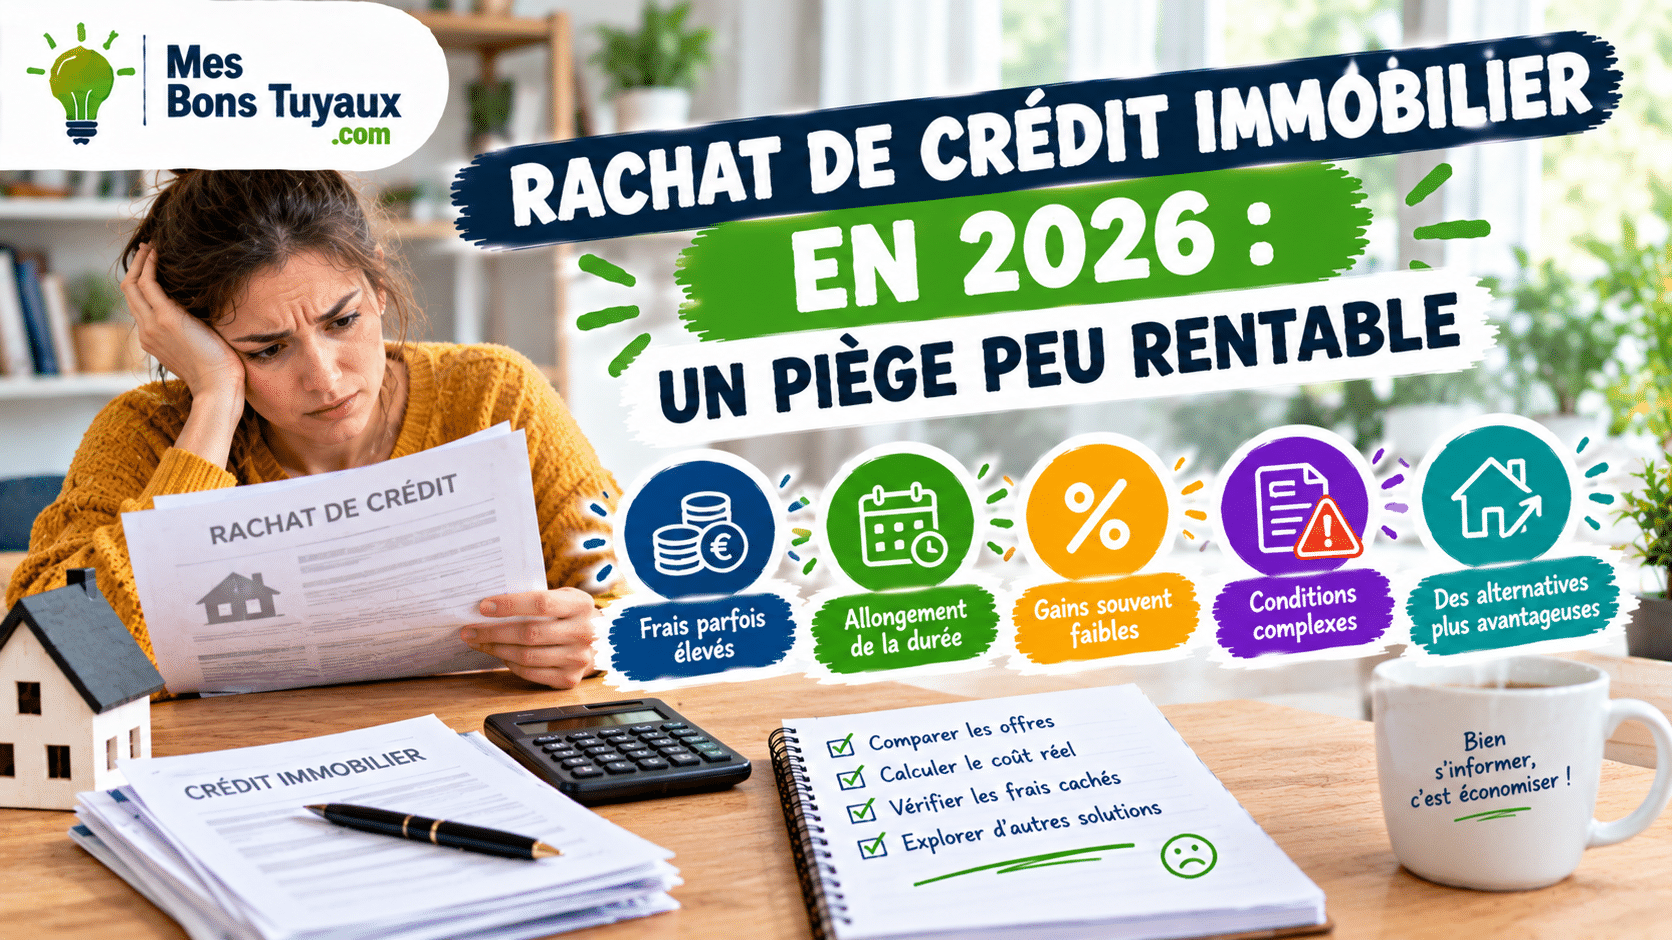
Non, le rachat de crédit immobilier n’est plus rentable pour la majorité des ménages en 2026 en raison de l’accumulation des frais d’opération.
- Taux moyen actuel : Le taux d’intérêt moyen des nouveaux crédits s’établit à 3,18 % selon la Banque de France en 2026.
- Plafond IRA : Les indemnités de remboursement anticipé sont limitées par le Code de la consommation à 3 % du capital restant dû ou à 6 mois d’intérêts.
- Frais annexes : La mainlevée d’hypothèque coûte entre 0,3 % et 0,6 % du montant initial garanti.
- Verdict : Sans un écart de taux d’au moins un point plein et une durée restante suffisante, l’opération engendre une perte financière nette.
Pourquoi le rachat de crédit immobilier est devenu un piège financier
Le rachat de crédit immobilier consiste à faire racheter son prêt en cours par un établissement concurrent pour bénéficier de conditions plus favorables. En 2026, cette démarche s’avère déficitaire pour la grande majorité des emprunteurs. Avec un taux d’intérêt moyen des nouveaux crédits à l’habitat de 3,18 % mesuré par la Banque de France, l’écart avec les contrats existants ne suffit plus à éponger le coût des pénalités et des garanties.
Pour qu’un rachat génère une véritable économie, le gain sur les intérêts mensuels doit compenser l’intégralité des frais de sortie et de dossier dans un délai raisonnable. L’encours total des crédits à l’habitat accordés aux particuliers atteignant 1 289 milliards d’euros selon la Banque de France (données de juillet 2026), de nombreux ménages détiennent des contrats souscrits durant le plancher historique de 0,99 % atteint en décembre 2021. Pour ces dossiers, un rachat aux conditions actuelles détruirait instantanément du capital.
Les frais obligatoires qui détruisent la rentabilité d’un rachat
Racheter un prêt immobilier déclenche une cascade de frais légaux et bancaires payables immédiatement. Ces coûts s’ajoutent au nouveau capital emprunté ou doivent être avancés en trésorerie, retardant le point d’équilibre financier de plusieurs années.
Le premier obstacle concerne les pénalités de sortie. Selon l’article R313-25 du Code de la consommation, le plafond légal des indemnités de remboursement anticipé (IRA) est fixé au plus faible de deux montants : 3 % du capital restant dû avant le remboursement ou 6 mois d’intérêts sur le capital remboursé au taux moyen du prêt. Sur un capital important, ce montant se chiffre rapidement en milliers d’euros.
Le second frein réside dans les garanties. Si le prêt initial prévoyait une hypothèque, des frais de mainlevée d’hypothèque s’imposent. D’après la Chambre des Notaires de Paris, ces frais oscillent entre 0,3 % et 0,6 % du montant initial garanti. À cela s’ajoutent le coût de la nouvelle garantie (organisme de caution ou privilège de prêteur de deniers) et les frais d’instruction perçus par le nouvel établissement prêteur.
Analyse chiffrée : l’impact des frais sur l’équation financière
Le tableau ci-dessous récapitule les règles d’encadrement des frais administratifs et légaux applicables lors de la restructuration d’un prêt à l’habitat en 2026.
| Poste de dépense | Règle ou plafond réglementaire | Source officielle |
|---|---|---|
| Indemnités de remboursement anticipé (IRA) | Plafond légal : 3 % du capital restant dû ou 6 mois d’intérêts | Code de la consommation (Art. R313-25) |
| Frais de mainlevée d’hypothèque | 0,3 % à 0,6 % du montant initial garanti | Chambre des Notaires de Paris / Empruntis |
| Taux moyen des nouveaux crédits (2026) | 3,18 % (hors renégociations) | Banque de France (2026) |
| Taux au sommet récent (janvier 2024) | 3,59 % | Banque de France (2024) |
| Taux au plancher historique (décembre 2021) | 0,99 % sur 20 ans | Banque de France (2021) |
Les rares cas où la renégociation conserve un intérêt
Il existe une nuance essentielle entre le rachat par une banque concurrente et la renégociation interne. Lors d’une renégociation directe avec son agence actuelle, l’emprunteur évite les indemnités de remboursement anticipé ainsi que les frais de mainlevée d’hypothèque.
Seuls les ménages ayant souscrit leur prêt immobilier lors du sommet récent de janvier 2024, où le taux d’intérêt moyen atteignait 3,59 % selon la Banque de France, peuvent étudier la question. Si le marché distribue des crédits à 3,18 %, l’écart reste toutefois très étroit. En revanche, pour ceux qui ont emprunté aux alentours de 1 % entre 2020 et 2022, toute démarche de rachat est à proscrire absolument.
Même si la production mensuelle des crédits à l’habitat hors renégociations maintient un volume fluide de 11,0 milliards d’euros en juillet 2026 selon la Banque de France, les établissements font preuve d’une grande rigidité sur la grille des taux accordés pour les opérations de rachat.
Questions fréquentes sur la rentabilité du rachat de crédit
Quel écart de taux faut-il pour rentabiliser un rachat de crédit immobilier ?
Il faut généralement constater un écart d’au moins 0,7 à 1 point de pourcentage entre le taux actuel et le nouveau taux proposÈ. Cet écart permet d’absorber les indemnités de remboursement anticipé plafonnées à 3 % du capital restant dû par le Code de la consommation.
Comment sont calculées les pénalités de remboursement anticipé ?
Selon l’article R313-25 du Code de la consommation, les indemnités sont plafonnées au montant le plus bas entre 3 % du capital restant dû et 6 mois d’intérêts calculés au taux moyen du prêt. La banque applique systématiquement le calcul le plus favorable à l’emprunteur.
La renégociation auprès de sa propre banque coûte-t-elle moins cher ?
Oui, la renégociation interne évite les indemnités de remboursement anticipé et les frais de mainlevée d’hypothèque compris entre 0,3 % et 0,6 % du montant garant. Seuls des frais d’avenant au contrat sont généralement facturés par l’établissement prêteur.