En bref : obtenir un micro-crédit personnel sans refus
Pour obtenir un micro-crédit personnel sans essuyer de refus, vous devez constituer un dossier irréprochable avec un accompagnement social et présenter un projet d’insertion documenté.
- Montant et durée : Empruntez de 300 € à 8 000 € remboursables sur 6 mois à 7 ans.
- Pièces justificatives acceptées : Fournissez vos 3 derniers mois de bulletins de paie, décomptes de retraite/invalidité ou attestations CAF, MSA et France Travail.
- Rôle du FICP : Un fichage à la Banque de France n’est pas un motif automatique de refus dans le cadre d’un parcours accompagné.
- Frais et garanties : Payez 0 € de frais de dossier, bénéficiez d’une garantie d’État à 50 % via le Fonds de cohésion sociale et profitez d’un délai de rétractation de 14 jours.
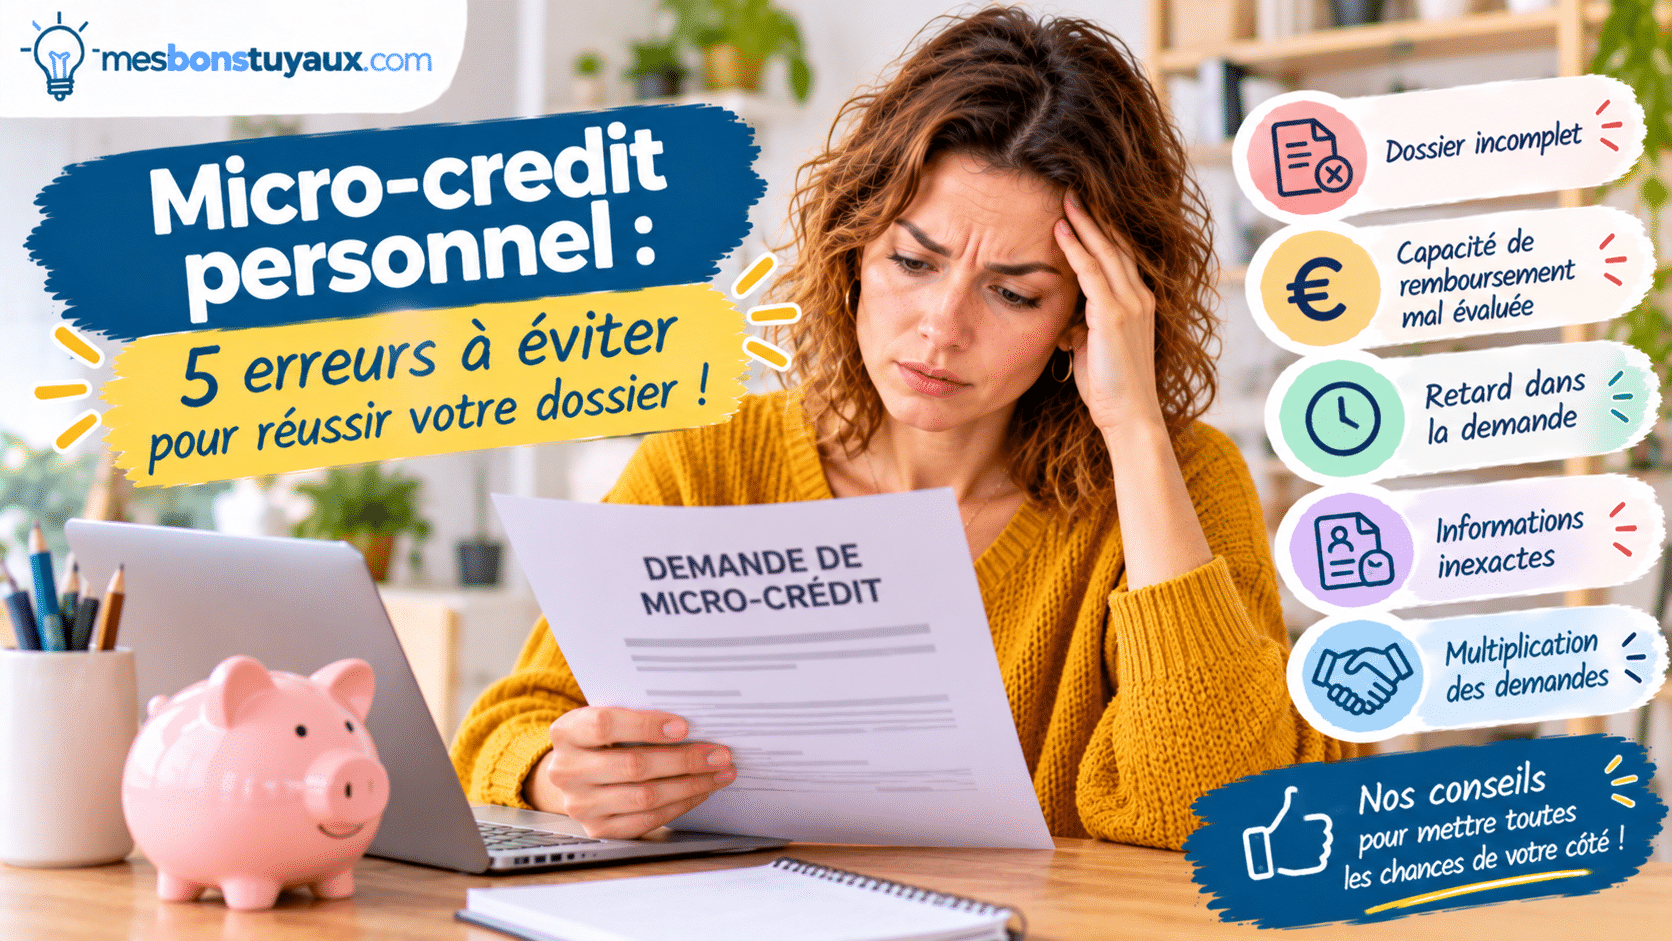
Selon la Banque de France, 4,3 millions de personnes sont en situation de fragilité financière et éligibles aux solutions d’inclusion bancaire. Le micro-crédit personnel s’adresse directement à ces foyers souvent exclus du crédit bancaire classique. Cependant, obtenir ce prêt ne s’improvise pas : un dossier mal préparé ou une mauvaise orientation entraîne un refus systématique. Voici les pièges concrets à contourner pour valider votre demande.
Erreur 1 : Déposer sa demande directement auprès d’une agence bancaire
Demander un micro-crédit personnel directement au guichet d’une banque traditionnelle est la première cause d’échec. Les banques partenaires ne traitent pas ces demandes en direct sans un intermédiaire social agréé.
Pour que votre demande soit recevable, vous devez obligatoirement passer par une structure d’accompagnement. Selon l’Unaf, l’accompagnement social obligatoire est notamment déployé dans 39 départements par le réseau des UDAF. D’autres acteurs associatifs jouent ce rôle pivot : le programme de la Croix-Rouge française propose par exemple des micro-crédits de 300 € à 3 000 € sur une durée de 6 à 36 mois.
L’intervenant social étudie votre budget, vérifie la faisabilité de votre projet et présente votre dossier à la banque partenaire. De plus, le Fonds de cohésion sociale de l’État garantit le microcrédit personnel à hauteur de 50 %, ce qui rassure l’établissement bancaire, à condition que le dossier soit porté par un réseau social compétent.
Erreur 2 : Omettre les justificatifs de solvabilité spécifiques acceptés
Présenter un dossier incomplet ou mal documenté entraîne des retards importants ou un rejet pur et simple. Beaucoup d’emprunteurs pensent à tort que sans CDI, aucun prêt n’est possible.
Les réseaux d’accompagnement social acceptent une grande diversité de preuves de ressources pour évaluer votre capacité de remboursement :
- Pour les salariés : Les bulletins de paie des 3 derniers mois sont acceptés comme preuve de revenus, que vous soyez en CDD, en CDI ou en intérim (données Service-Public.fr).
- Pour les demandeurs d’emploi et allocataires : Les attestations de paiement des prestations sociales (CAF, MSA, France Travail) des 3 derniers mois sont pleinement admises comme justificatifs de ressources.
- Pour les retraités ou personnes en situation de handicap : Les décomptes et justificatifs de versement des pensions de retraite ou d’invalidité constituent des preuves valables auprès des organismes de crédit.
Outre les ressources, la Banque de France précise que la transmission des relevés de compte bancaire des 3 derniers mois est obligatoire pour prouver la gestion budgétaire. Vous devez également joindre votre dernier avis d’imposition ou de non-imposition pour valider la situation fiscale globale du foyer.
Erreur 3 : Demander un financement sans projet d’insertion documenté
Le micro-crédit personnel n’est pas un crédit de trésorerie destiné à combler des découverts ou à financer de simples dépenses de loisirs. Il doit impérativement financer un projet visant à améliorer votre situation personnelle ou professionnelle.
Conformément aux règles de Service-Public.fr, un devis officiel ou une facture proforma chiffrée du projet d’insertion est obligatoire pour valider la demande. Les projets acceptés concernent généralement :
- L’achat ou la réparation d’un véhicule indispensable pour vous rendre au travail.
- Le financement du permis de conduire ou d’une formation professionnelle.
- Des frais de santé mal remboursés (soins dentaires, prothèses).
- Des dépenses d’installation ou d’équipement du logement en cas de mobilité.
Erreur 4 : S’interdire de postuler en raison d’un fichage au FICP
L’une des idées reçues les plus répandues est de croire qu’une inscription au fichier des incidents de paiement bloque automatiquement l’accès au micro-crédit. C’est faux.
Selon la Banque de France, un fichage au FICP (Fichier des Incidents de remboursement des Crédits aux Particuliers) n’est pas un motif automatique de refus pour un micro-crédit personnel accompagné. L’objectif du dispositif est justement de réintégrer les personnes exclues du système bancaire. L’accompagnateur social évaluera votre reste à vivre et votre capacité actuelle à assumer la mensualité, indépendamment des dettes passées si celles-ci sont en cours de règlement.
Erreur 5 : Ignorer les conditions tarifaires et les droits de l’emprunteur
Ne pas vérifier le cadre légal du contrat expose à des confusions avec les crédits renouvelables à haut risque. Le micro-crédit personnel est un prêt encadré et protecteur.
Les conditions financières fixées par la réglementation sont strictes :
- Frais de dossier : Les frais de dossier pour une demande de micro-crédit personnel s’élèvent à 0 € (Service-Public.fr). Aucun intermédiaire n’a le droit de vous prélever des frais d’étude.
- Taux d’intérêt : Le taux d’intérêt fixé par les banques partenaires varie généralement entre 1,5 % et 4 %.
- Rétractation : Le délai légal de rétractation après la signature de l’offre de prêt est de 14 jours calendaires.
- Remboursement anticipé : Aucune pénalité financière n’est prélevée en cas de remboursement anticipé du prêt.
Les chiffres clés du micro-crédit personnel
Le tableau ci-dessous récapitule les caractéristiques réglementaires et financières d’une demande de micro-crédit personnel.
| Paramètre | Valeur ou règle légale | Source officielle |
|---|---|---|
| Montant empruntable | De 300 € à 8 000 € | Service-Public.fr |
| Durée de remboursement | De 6 mois à 7 ans (72 mois) | Service-Public.fr |
| Taux d’intérêt pratiqué | Entre 1,5 % et 4 % | Banque de France |
| Frais de dossier | 0 € | Service-Public.fr |
| Garantie d’État (FCS) | Couverture à 50 % | Banque de France |
| Délai de rétractation | 14 jours calendaires | Service-Public.fr |
Questions fréquentes sur le micro-crédit personnel
Quels sont les justificatifs de revenus acceptés pour un micro-crédit ?
Les réseaux d’accompagnement acceptent les 3 derniers bulletins de paie (CDD, CDI, intérim), les 3 dernières attestations de paiement de prestations sociales (CAF, MSA, France Travail) ou les justificatifs de pension de retraite ou d’invalidité, accompagnés des 3 derniers relevés de compte et du dernier avis d’imposition.
Est-il possible d’obtenir un micro-crédit en étant inscrit au FICP ?
Oui, un fichage au FICP auprès de la Banque de France ne constitue pas un motif de refus automatique. Dans le cadre d’un micro-crédit accompagné par une association, le dossier est étudié globalement en fonction de votre reste à vivre et de votre projet d’insertion.
Quels sont les frais et les taux appliqués sur un micro-crédit personnel ?
Les frais de dossier sont strictement de 0 €. Le taux d’intérêt appliqué par les banques partenaires varie généralement entre 1,5 % et 4 %. De plus, aucun frais ni pénalité ne peut être prélevé en cas de remboursement anticipé du crédit.